Ακόμη και το παραστατικό της Τράπεζας της Ελλάδος μπορεί να μην αρκεί – Τι ισχύει για νομίσματα που αποκτήθηκαν από συγγενείς ή ως δωρεά
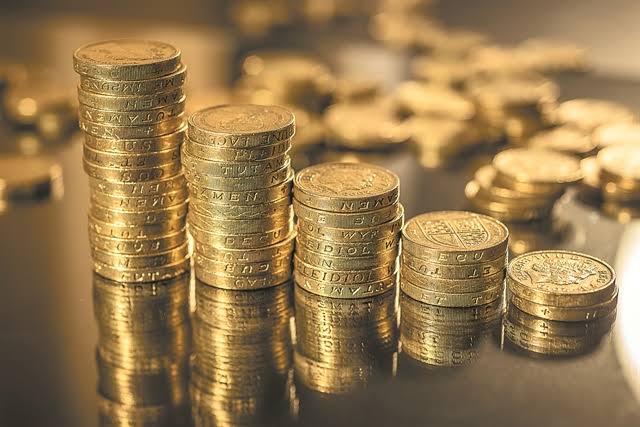
Η πώληση χρυσών λιρών Αγγλίας ή άλλων χρυσών νομισμάτων μπορεί να δημιουργήσει φορολογικά προβλήματα, εάν ο κάτοχός τους δεν μπορεί να αποδείξει πότε και με ποιον τρόπο τα απέκτησε, καθώς και ποιο ήταν το αρχικό κόστος αγοράς τους. Το ζήτημα αποκτά ιδιαίτερη σημασία όταν τα χρήματα από τη ρευστοποίηση χρησιμοποιούνται για την αγορά ακινήτου ή την κάλυψη τεκμηρίων.
Ακόμη και όταν η πώληση πραγματοποιείται μέσω της Τράπεζας της Ελλάδος και συνοδεύεται από επίσημο παραστατικό, αυτό δεν σημαίνει απαραίτητα ότι το ποσό θα αναγνωριστεί από την Εφορία. Το έγγραφο αποδεικνύει την πώληση και το τίμημα που εισπράχθηκε, όχι όμως αυτομάτως την προέλευση των νομισμάτων ή το κόστος απόκτησής τους.
Το πρόβλημα αφορά και όσους έχουν κληρονομήσει λίρες από γονείς ή παππούδες, αλλά και όσους τις έλαβαν ως δώρα. Σε πολλές οικογένειες τα χρυσά νομίσματα αποτελούσαν επί δεκαετίες μορφή αποταμίευσης, χωρίς να διατηρούνται πάντα οι αρχικές αποδείξεις αγοράς ή άλλα σχετικά έγγραφα.
Τι προβλέπει η φορολογική νομοθεσία
Σύμφωνα με το άρθρο 34 του Κώδικα Φορολογίας Εισοδήματος (Ν. 4172/2013), τα έσοδα από την πώληση περιουσιακών στοιχείων μπορούν να χρησιμοποιηθούν για την κάλυψη τεκμηρίων. Ωστόσο, κατά κανόνα, από το τίμημα πώλησης αφαιρείται το ποσό που είχε καταβληθεί για την αρχική απόκτησή τους.
Για παράδειγμα, εάν κάποιος αγόρασε χρυσές λίρες αντί 10.000 ευρώ και τις πούλησε αργότερα έναντι 18.000 ευρώ, το ποσό που μπορεί να επικαλεστεί για την κάλυψη τεκμηρίων περιορίζεται, υπό τις προβλεπόμενες προϋποθέσεις, στα 8.000 ευρώ.
Σημασία έχει και ο χρόνος απόκτησης. Για περιουσιακά στοιχεία που αποκτήθηκαν μετά την 1η Ιανουαρίου 1988 προβλέπεται, κατά κανόνα, η αφαίρεση της αρχικής δαπάνης, εκτός εάν αυτή έχει ήδη συνυπολογιστεί στην ανάλωση κεφαλαίου προηγούμενων ετών.
Γι’ αυτό, όσοι σχεδιάζουν να αξιοποιήσουν οικονομικά τις λίρες τους θα πρέπει να εξετάσουν εγκαίρως τα διαθέσιμα αποδεικτικά στοιχεία. Αποδείξεις αγοράς, έγγραφα κληρονομιάς ή δωρεάς και άλλα σχετικά δικαιολογητικά μπορεί να αποδειχθούν καθοριστικά σε έναν φορολογικό έλεγχο.
Πούλησε 50 λίρες και του καταλογίστηκε φόρος σχεδόν 9.000 ευρώ
Χαρακτηριστική είναι η περίπτωση φορολογουμένου από την Καλαμάτα, ο οποίος πούλησε 50 χρυσές λίρες Αγγλίας στην Τράπεζα της Ελλάδος, εισπράττοντας 31.248,08 ευρώ. Παρά το επίσημο παραστατικό της συναλλαγής, η Εφορία δεν αποδέχθηκε το ποσό που επικαλέστηκε για την κάλυψη των τεκμηρίων του.
Ο φορολογούμενος είχε δηλώσει για το φορολογικό έτος 2025 δαπάνη 54.726,78 ευρώ για αγορά ακινήτου και επιχείρησε να τη δικαιολογήσει, μεταξύ άλλων, με ανάλωση κεφαλαίου προηγούμενων ετών ύψους 50.000 ευρώ, στο οποίο περιλαμβάνονταν και τα έσοδα από την πώληση των λιρών.
Η ΔΟΥ Καλαμάτας δεν αναγνώρισε το ποσό και, μετά την εκκαθάριση της δήλωσης, προέκυψε φόρος 8.986,98 ευρώ. Ο ενδιαφερόμενος προσέφυγε στη Διεύθυνση Επίλυσης Διαφορών της ΑΑΔΕ, αμφισβητώντας την κρίση της φορολογικής αρχής.
Οι λίρες που συγκέντρωνε από τη βρεφική ηλικία
Σύμφωνα με όσα υποστήριξε στην προσφυγή του, οι λίρες είχαν συγκεντρωθεί σταδιακά, με ορισμένες να βρίσκονται στην κατοχή του από τη βρεφική του ηλικία. Άλλες είχαν αποκτηθεί με μεμονωμένες αγορές και άλλες είχαν δοθεί από συγγενικά πρόσωπα ως άτυπες δωρεές. Όπως ανέφερε, ήταν πρακτικά αδύνατο να προσκομίσει αποδείξεις για συναλλαγές που είχαν γίνει πριν από πολλές δεκαετίες.
Με την απόφαση 3757 της 28ης Σεπτεμβρίου 2026, η Διεύθυνση Επίλυσης Διαφορών απέρριψε την προσφυγή, κρίνοντας ότι δεν είχαν προσκομιστεί επαρκή στοιχεία για τον χρόνο, τον τρόπο και το κόστος απόκτησης των νομισμάτων.
Η υπηρεσία δέχθηκε ότι το παραστατικό της Τράπεζας της Ελλάδος επιβεβαίωνε την πώληση των 50 λιρών στις 11 Απριλίου 2025, έκρινε όμως ότι δεν αρκούσε για τη φορολογική αναγνώριση των χρημάτων. Έτσι, παρέμεινε σε ισχύ ο φόρος των 8.986,98 ευρώ.
Η υπόθεση αναδεικνύει ότι η κατοχή και η νόμιμη πώληση χρυσών νομισμάτων δεν εξασφαλίζουν από μόνες τους τη δυνατότητα αξιοποίησης των εσόδων για την κάλυψη τεκμηρίων. Όσοι σκοπεύουν να χρηματοδοτήσουν μια σημαντική αγορά με χρήματα από την πώλησή τους καλό είναι να ελέγξουν προηγουμένως τα δικαιολογητικά τους με λογιστή ή φοροτεχνικό.
xx